מסים וכללים פיננסיים לחברות בסלובקיה ב־2026: השינויים שחשוב להכיר
מ־1 בינואר 2026 נכנסו לתוקף בסלובקיה כמה שינויים בתחום המיסוי והרגולציה הפיננסית, שמשפיעים ישירות על חברות וגופים משפטיים אחרים. השינויים נוגעים למס המינימלי, לקיזוז מע"מ על רכבי חברה, לניכוי בגין השקעות, לרישום תקבולים באמצעות eKasa ולאפשרות לתשלום ללא מזומן.
עבור עסקים, לא מדובר רק בעוד שינוי בשיעורי המס. חלק מהשינויים משפיעים גם על ההתנהלות השוטפת של החברה: שימוש ברכבי חברה, עבודה עם קופה, אמצעי התשלום שמוצעים ללקוחות ותכנון השקעות.
אם אתם פועלים לא באמצעות חברה אלא כעצמאים (SZČO), חלים עליכם שינויים אחרים. את הנושא הזה סקרנו בנפרד במאמר מסים והפרשות מ-2026: השינויים המרכזיים לעצמאים.
בהמשך נפרט מה בדיוק השתנה עבור חברות ומה כדאי לבדוק בחברה.
המס המינימלי לחברות: מדרגות חדשות ב־2026
המס המינימלי, שמכונה לעיתים גם "רישיון מס", חל במקרים שבהם מס החברות המחושב נמוך מהסכום המינימלי שנקבע, עומד על אפס או כאשר החברה מדווחת על הפסד לצורכי מס. זאת למעט מקרים שבהם החברה משתייכת לקטגוריה הפטורה מהמס המינימלי לפי החוק.
גובה המס המינימלי נקבע לפי היקף ההכנסות החייבות במס של החברה בתקופת המס הרלוונטית:
- עד 50,000 אירו כולל — 340 אירו
- מעל 50,000 אירו ועד 250,000 אירו כולל — 960 אירו
- מעל 250,000 אירו ועד 500,000 אירו כולל — 1,920 אירו
- מעל 500,000 אירו ועד 5,000,000 אירו כולל — 3,840 אירו
- מעל 5,000,000 אירו — 11,520 אירו.
המדרגה האחרונה חלה על תקופות מס שמתחילות לא לפני 1 בינואר 2026.
מה זה אומר בפועל?
המס המינימלי אינו מס נוסף שמתווסף למס החברות הרגיל.
לדוגמה, אם לחברה יש הכנסות חייבות במס בסך 200,000 אירו, אך מס החברות המחושב שלה עומד על 500 אירו בלבד, המס המינימלי שיחול עליה יהיה 960 אירו.
לעומת זאת, אם מס החברות המחושב עומד, למשל, על 2,000 אירו, החברה תשלם את מס החברות הרגיל בסך 2,000 אירו — ולא 2,000 אירו בתוספת "רישיון המס".
לכן חשוב במיוחד שחברות עם חבות מס נמוכה, הפסדים או הוצאות משמעותיות ביחס למחזור ישימו לב למדרגות החדשות.
בחברות עם מחזור של יותר מ־5 מיליון אירו, השינוי משמעותי במיוחד: המס המינימלי מגיע כעת ל־11,520 אירו.
מע"מ על רכבי חברה: מתי חלה מגבלת הקיזוז של 50%?
מ־1 בינואר 2026 השתנו כללי קיזוז המע"מ לגבי קטגוריות מסוימות של כלי רכב.
כאשר הרכב משמש גם לעסק וגם לשימוש פרטי, חל קיזוז מע"מ קבוע בשיעור של 50%. הכלל חל, בין היתר, על רכבים מקטגוריה M1 וכן על קטגוריות מסוימות של טוסטוסים ואופנועים, והוא תקף בתקופת מעבר מ־1 בינואר 2026 ועד 30 ביוני 2028.
מגבלת ה־50% לא חלה רק על רכישת הרכב או על חכירה לטווח ארוך. היא חלה גם על הוצאות נלוות, למשל:
- דלק
- תיקונים ותחזוקה
- חלקי חילוף
- חניה
- שטיפת רכב
- וינייטה לכבישים
- הוצאות נוספות הקשורות לרכב.
גם בהוצאות השוטפות האלה, הכלל עשוי לחול על רכבים שנרכשו לפני 1 בינואר 2026.
האם עדיין אפשר לקזז 100% מהמע"מ?
כן. עם זאת, לשם כך הרכב צריך לשמש אך ורק לפעילות העסקית, ובמקרים שבהם החוק מחייב זאת, על החברה לנהל רישום אלקטרוני מפורט של השימוש ברכב ולעמוד בדרישות הדיווח לרשות המסים.
בפרט, לגבי סוגים מסוימים של רכבים יש צורך לנהל תיעוד אלקטרוני מפורט שמוכיח שימוש עסקי בלבד. לא מספיק שהחברה רק תצהיר על כך.
Finančná správa מציינת במפורש כי הרישומים צריכים להיות זמינים בפורמט שניתן לעבד באופן אלקטרוני. לדוגמה, קובץ Excel מתאים לכך, בעוד שקובץ PDF רגיל אינו מספיק לצורך זה.
לכן, לחברות שמחזיקות צי רכבים כדאי לבדוק ב־2026 לגבי כל רכב:
- האם הוא משמש אך ורק לצורכי העסק
- האם מותר גם שימוש פרטי
- איזה שיעור קיזוז מע"מ חל עליו
- האם נדרש דיווח לרשות המסים
- האם החברה מנהלת את התיעוד האלקטרוני הנדרש.
יש גם חריגים, למשל לגבי רכבים המשמשים אך ורק להשכרה, למוניות, לבתי ספר לנהיגה או כרכבי הדגמה או מבחן.
מה השתנה בניכוי בגין השקעות?
ב־2026 השתנו גם הכללים הנוגעים להטבות מס על השקעות.
תקופת ההשקעה לצורך יישום הניכוי בגין הוצאות השקעה הוארכה מ־6 ל־9 שנים — והתקופה כוללת את השנים 2022–2030.
עבור חברות, השינוי חשוב במיוחד כאשר מדובר בפרויקטים ארוכי טווח: שדרוג קווי ייצור, רכישת ציוד, אוטומציה והשקעות אחרות שעומדות בתנאים לקבלת ניכוי בגין השקעות.
מבחינה מעשית, חברות שכבר מנצלות את ההטבה הזאת או מתכננות להשתמש בה צריכות לעבור מחדש על תוכנית ההשקעות יחד עם רואה החשבון או יועץ המס, ולבדוק כיצד הארכת התקופה משפיעה על שנות המס הבאות.
חשוב לא לבלבל בין ניכוי בגין השקעות לבין הפחת החשבונאי הרגיל של ציוד או נכסים אחרים. זהו מנגנון מס נפרד, עם תנאים משלו.
מה השתנה ברישום התקבולים וב־eKasa?
מ־1 בינואר 2026 נכנס לתוקף חוק חדש, מס' 384/2025 Z. z., בנושא רישום תקבולים. החוק מסדיר את השימוש במערכת eKasa ומרחיב את הכללים הקשורים לתיעוד תקבולים.
בין היתר, החל מ־2026 החובה להשתמש ב־eKasa חלה באופן כללי על שירותים הנכללים בסיווג הסטטיסטי של הפעילות הכלכלית, למעט החריגים שנקבעו בחוק.
לצד הפתרונות המוכרים, החוק מאפשר גם סוג חדש של קופה — קופה מקוונת תוכנתית (softvérová on-line registračná pokladnica, SORP).
מדובר בפתרון תוכנה שפועל באמצעות ציוד ורכיבי תוכנה שמאפשרים חיבור למערכת eKasa. על פתרונות כאלה חלות דרישות להסמכת תוכנת הקופה ולמאגר הנתונים המאובטח.
אם החברה מקבלת תשלומים ישירות מלקוחות, חשוב לבדוק מראש האם חלה עליה חובה לרשום תקבולים והאם מערכת הקופה שבה היא משתמשת עומדת בדרישות החדשות.
מידע נוסף על מתי נדרשת קופה וכיצד לארגן את קבלת התשלומים אפשר למצוא במאמר הנפרד שלנו על מערכת eKasa לעסקים בסלובקיה.
תשלום ללא מזומן מעל 1 אירו: מה המוכר חייב לאפשר?
שינוי מעשי נוסף נוגע לאמצעי התשלום.
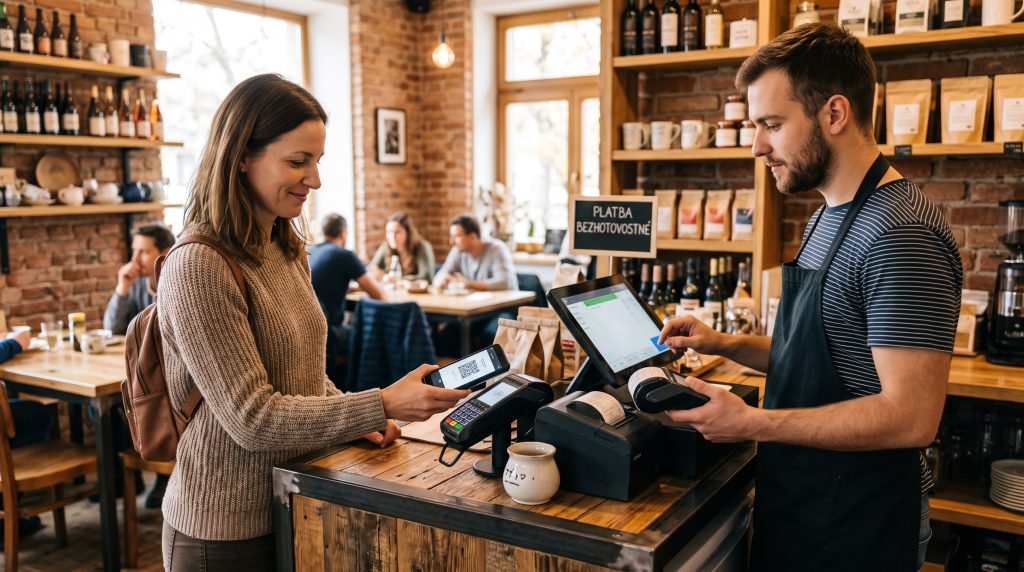
מ־1 במאי 202, מוכר שנדרש לרשום תקבולים באמצעות eKasa חייב לאפשר ללקוח אפשרות לתשלום ללא מזומן בעסקאות בסכום של יותר מ־1 אירו.
זה לא אומר שכל עסק חייב בהכרח להתקין מסוף POS קלאסי.
אפשר להציע כמה אמצעי תשלום, למשל:
- תשלום בכרטיס בנק
- תשלום באמצעות טלפון או מכשיר אחר
- תשלום באמצעות קוד QR
- העברה בנקאית או פתרון מתאים אחר לתשלום ללא מזומן.
Finančná správa מציינת במפורש גם קוד QR ואמצעי תשלום נוספים ללא מזומן כאפשרויות מותרות.
לכן, עבור חברה קטנה, לא בהכרח צריך לרכוש ציוד יקר. אפשר לבחור אמצעי תשלום שמתאים לדרישות החוק ולמודל העסקי.
עם זאת, חשוב לזכור שהכלל חל דווקא על מוכרים שחלה עליהם החובה לרשום תקבולים באמצעות eKasa — והוא לא חל אוטומטית על כל גוף משפטי.
מה כדאי לחברה לבדוק ב־2026?
כדי לא לגלות את הדרישות החדשות רק כשכבר מגיעה ביקורת מס או אחרי שכבר נעשתה טעות ברישום, כדאי לבצע בדיקה פנימית קצרה.
מומלץ לבדוק:
1. ההכנסות החייבות במס של החברה — לאיזו מדרגת מס מינימלי אתם משתייכים.
2. גובה המס המחושב — האם המס המינימלי עלול להיות גבוה ממס החברות המחושב.
3. רכבי החברה — האם נעשה בהם גם שימוש פרטי.
4. קיזוז המע"מ על רכבים — האם חל קיזוז של 50% או שיש בסיס לקיזוז של 100%.
5. רישום הנסיעות — האם הוא עומד בדרישות לקבלת קיזוז מלא של המע"מ.
6. תוכנית ההשקעו — האם אתם משתמשים בניכוי מס בגין השקעות והאם הארכת התקופה עד 2030 משפיעה עליכם.
7. eKasa — האם החברה חייבת לרשום את התקבולים שהיא מקבלת.
8. מערכת הקופה — האם היא עומדת בדרישות של 2026.
9. תשלומים ללא מזומן — האם, כאשר הכללים חלים, הלקוח יכול לשלם ללא מזומן בעסקה שמעל 1 אירו.
10. התהליכים הפנימיים והנהלת החשבונות — האם העובדים האחראים מכירים את הדרישות החדשות.
חברה ו־SZČO — הכללים אינם זהים
חשוב לא להחיל באופן אוטומטי את השינויים שנוגעים לחברות גם על עצמאים.
אצל SZČO השתנו ב־2026 גם כללי הביטוח הסוציאלי וביטוח הבריאות, מועד תחילת חובת הביטוח, בסיסי המינימום לחישוב התשלומים וכן כמה כללי מס.
אם אתם פועלים כ־živnostník או במעמד SZČO אחר, קראו את המדריך הנפרד שלנו: תשלומי חובה ומסים ב־2026: השינויים המרכזיים לעצמאים (SZČO).
עבור בעל עסק שמתלבט בין פעילות כ־SZČO לבין פעילות באמצעות s.r.o., לבחירה בין שני המודלים יש השפעה משמעותית על המסים ועל תשלומי הביטוח.
לסיכום
השינויים של 2026 משפיעים על כמה היבטים מההתנהלות השוטפת של חברות בסלובקיה — מהמס המינימלי ורכבי החברה ועד לקופות ולאמצעי התשלום.
בפועל, כדאי לחברה לבדוק לא רק את דוח המס שלה, אלא גם כיצד מוסדר השימוש ברכבים, איך נרשמים התקבולים, באילו אמצעים לקוחות יכולים לשלם והאם תוכנית ההשקעות מותאמת לכללים החדשים.
ככל שבודקים את הדברים האלה מוקדם יותר יחד עם רואה חשבון או יועץ מס, כך קטן הסיכון לגלות בעיה רק אחרי טעות ברישום או במהלך ביקורת.